

【 全球股市 】
D Prime 美股市场动态 >>
周三美股三大指数收跌,债券市场压力持续累积,推动美国国债收益率升至二十多年来最高水平,投资者评估美联储 9 月会议纪要。
大型科技股涨跌不一,亚马逊涨超 1 %,苹果、谷歌、微软小幅收涨,Meta 跌超 2 %,英伟达、特斯拉微跌。美光科技涨超 4 %,超微电脑涨超 3 %,闪迪涨约 2 %,SpaceX、高通、SK 海力士跌超 2 %,CrowdStrike 股价下跌近 5 %。
美国基准 10 年期国债收益率周三升至 5.365 %,为 2002 年 4 月以来最高水平。30 年期国债收益率也升至 5.732 %,为 2002 年 5 月以来最高。
财政部拍卖 390 亿美元 10 年期国债后,10 年期收益率从当日高点回落,基本持平,帮助股市收窄跌幅。美国银行资产管理公司资本市场研究主管 Bill Merz 表示,本次国债拍卖投标倍数与间接投标参与度相当强劲。他提到,高收益率吸引资金,但仍需谨慎看待,本次拍卖整体表现稳健。
此外,美联储 9 月会议纪要显示,官员们预计年底前或加息,但未明确时间。纪要指出,多数与会者认为年底前或适合再度上调联邦基金利率目标区间,同时强调每次会议保持开放态度,后续政策将依据新数据、经济前景与风险来决定。
国债收益率上行冲击市场,银行股普遍走弱,市场担忧高利率压制信贷。高盛、美国银行均跌 1 %,富国银行、花旗集团、摩根大通同步收低。
国际油价 7 日下跌,纽约商品交易所 11 月轻质原油期货跌 1.16 美元,收于每桶 88.28 美元,跌幅 1.3 %;12 月伦敦布伦特原油期货跌 38 美分,收于每桶 100.20 美元,跌幅 0.38 %。
截至周三,交易员预计美联储 10 月会议加息概率约为 17 %。
全球股市 | 美股>>
个股概况>>
D Prime 美股观察,按市值排名,截至收盘,亚马逊涨 1.42 %,苹果涨 0.91 %,谷歌涨 0.81 %,微软涨 0.09 %,英伟达跌 0.74 %,特斯拉跌 0.75 %,Meta跌 2.38 %。
中概股方面,纳斯达克金龙中国指数收涨 0.12 %,报 5638.07 点。截止收盘,蔚来涨 1.72 %,京东涨 2 %,理想涨 0.92 %,携程跌 0.44 %,禾赛跌 1.6 %,阿里巴巴和百度跌 2 %。
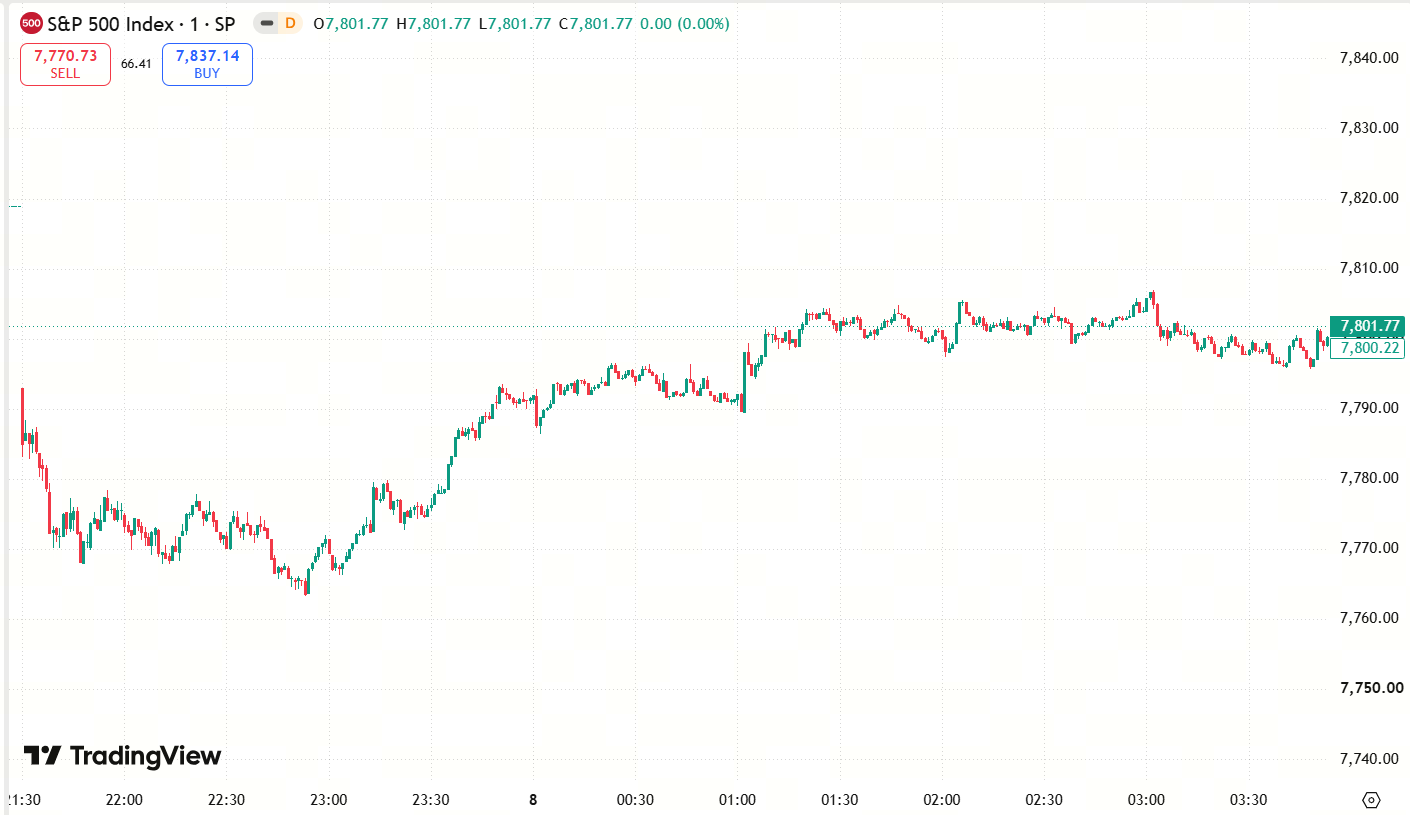
D Prime 美股行情快报:
- 道指跌 341.41 点,跌幅 0.66 %,报 51179.87 点;
- 标普 500 指数跌 17.16 点,跌幅 0.22 %,报 7801.77 点;
- 纳指跌 61.19 点,跌幅 0.22 %,报 27538.69 点。
港股>>
港股三大指数集体下跌。科网股普跌,联想集团跌超 5 %,快手、百度跌超 2 %。
D Prime 观察,半导体板块跌幅居前,澜起科技跌超 4 %。消息面上,10 月 8 日,三星电子公布最新财报预告,预计第三季度销售额 195.00 万亿韩元,同比增长 127 %,市场预估 201.9 万亿韩元;预计第三季度营业利润 107.40 万亿韩元,同比增长 783 %,市场预估 108.67 万亿韩元。整体同比增速强劲,但两项数据均低于市场预期。
黄金股普遍承压,灵宝黄金跌超 3 %。消息面上,美债长端利率中枢持续上行,叠加美元保持强势,贵金属市场走势震荡。当前 10 年期美债收益率已经升至 5.31 %,30 年期美债收益率进一步升至 5.7 %上方。与此同时,9 月美联储会议纪要释放鹰派信号,官员虽在加息理由上存在分歧,但仍预期年底前会进一步加息。
煤炭股逆势上涨,中国神华涨近 4 %。消息面上,国庆节后北方逐步进入冬储补库阶段,阶段性集中采购有望拉动需求回升,支撑煤价。国泰海通证券指出,冬储需求释放节奏是四季度关注重点,煤价仍存在进一步上行空间。另外,印度发电厂煤炭库存降至近五年低位,部分占全国超 40 %燃煤发电能力的电厂,煤炭储备仅够维持 4 天甚至更短,大范围停电风险上升;全球最大煤炭出口国印尼月度出口量跌至五年新低,海外供给收缩进一步对国际煤价形成支撑。
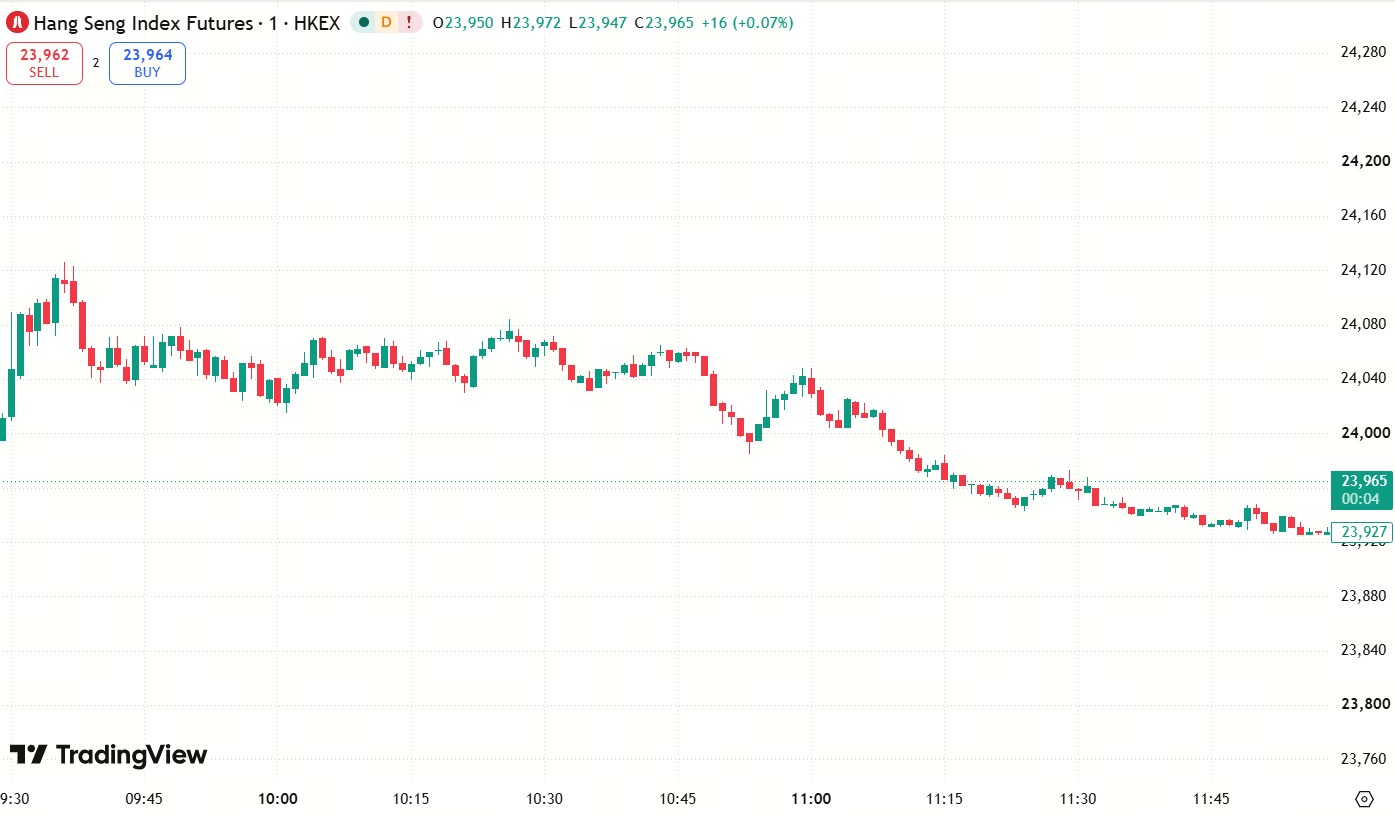
D Prime 港股行情快报:
- 恒生指数下跌 167.19 点,跌幅 0.69 %报 23963.31 点;
- 恒生科技指数下跌 80.76 点,跌幅 1.93 %报 4113.73 点;
- 国企指数下跌 22.48 点,跌幅 0.28 %报 8059.92 点。
请持续关注 “D Prime 全球股市” 获得更多行情走势;更多 D Prime 最新资讯欢迎关注 “D Prime 媒体中心” 。
前瞻性声明
本文包含"前瞻性陈述" ,并且可以通过使用前瞻性术语来识别,例如"预期"、"相信"、"继续"、"可能"、"估计"、"期望"、"希望"、"打算"、"计划"、"潜在"、"预测"、"应该"或"将会"或其他类似形式或类似术语,但是缺少此类术语确实并不意味着声明不是前瞻性的,特别是关于 D Prime 的期望、信念、计划、目标、假设、未来事件或未来表现的声明,均通常被视为前瞻性声明。
D Prime 根据 D Prime 可用的所有当前信息以及 D Prime 当前的期望、假设、估计和预测提供了这些前瞻性声明。尽管 D Prime 认为这些期望、假设、估计和预测是合理的,但这些前瞻性陈述仅是预测,并且涉及已知和未知的风险与不确定性,其中许多因素超出 D Prime 的控制范围。上述风险和不确定性可能导致结果、绩效或成就与前瞻性陈述所表达或暗示的结果大不相同。
D Prime 不对此类陈述的可靠性、准确性或完整性提供任何陈述或保证,且 D Prime 没有义务提供或发布任何前瞻性陈述的更新或修订。
风险披露
由于不可预测的市场变动、以及基础金融工具的价值和价格波动,金融工具的交易涉及高度风险,可能会在短时间内造成超过投资者初始投资的巨额亏损。金融工具的过往表现并不应视为其未来表现的指标或保证。对某些服务的投资应利用保证金或杠杆效应,交易价格相对较小的变动可能会对客户的投资产生不成比例的巨大影响,因此客户在利用时应做好承受巨大损失的准备该等交易设施。
在与 D Prime 等交易平台进行任何交易之前,客户必须确保已阅读并完全理解各自金融工具的交易风险。如果客户对任何与交易和投资有关的风险存在疑问,应主动寻求独立的专业建议。更多详情,请参考 D Prime 等的客户协议和风险披露声明了解更多。
免责声明
本信息仅供一般性及大众参考之用,不应被视为任何买卖金融工具的投资建议、推荐、要约或邀请。本文中显示的信息是在未参考或考虑任何特定接收者的投资目标或财务状况的前提下编制。凡提及任何金融工具、指数或一揽子投资产品的过去表现,均不应视为其未来业绩的可靠指标。D Prime 与其控股公司、附属公司、子公司、关联公司、合作伙伴及其各自的员工、对所显示的信息不做任何陈述和保证。对于所提供信息的任何不正确和不完整、对于因任何与个人或客户投资相关的任何直接或间接交易或投资风险、损益,所导致的任何直接、间接、特殊或后果性的损失或损害,概不承担任何责任。
请勿依赖上述内容取代自身的独立判断。在作出任何投资决定前,应充分评估自身情况,并审慎考虑该信息的适用性。 市场有风险,投资需谨慎。
*以上策略仅代表分析师观点,仅供参考,不作为或视为任何交易的依据或邀请,亦不构成对任何人的投资建议。D Prime 不保证此报告的准确性或完整性,并不对因使用此报告而引起的损失承担任何责任,您不应依赖此报告以取代自己的独立判断。市场有风险,投资需谨慎。